
 @Aviation_Wire
 Aviation Wire


スカイマーク(SKY/BC、9204)が11月9日に発表した2026年4-9月期(27年3月期第2四半期)決算は、売上高にあたる事業収益が前年同期比7.5%増の590億円となり、4-9月期として過去最高を更新した。純利益は同3.43倍の16億3400万円だった。2027年3月期通期の業績予想は据え置いた。
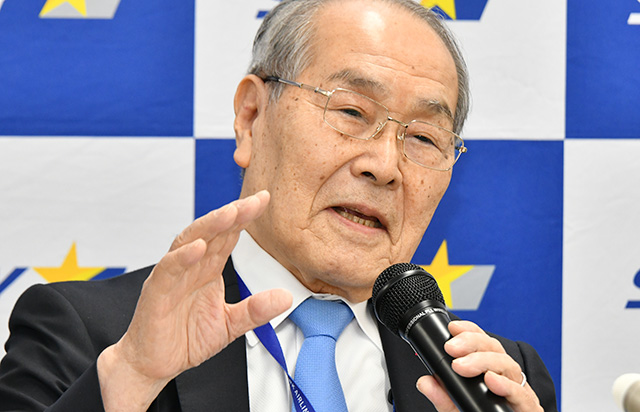
26年4-9月期決算を発表するスカイマークの三輪社長=26年11月9日 PHOTO: Yusuke KOHASE/Aviation Wire
—記事の概要—
・26年4-9月期
・27年3月期予想
26年4-9月期
営業利益は前年同期比34.3%増の16億2900万円、経常利益は同2.40倍の11億8000万円だった。
有償旅客数は6.1%増の419万7132人、平均単価は0.8%増の1万3601円だった。ロードファクター(座席利用率)は2.7ポイント上昇し81.8%。座席供給量を示すASK(有効座席キロ)は2.9%増の53億8100万席キロ、有償旅客を運んだ距離を示すRPK(有償旅客キロ)は6.5%増の44億100万人キロとなり、供給量の増加率を輸送量の増加率が上回った。
営業費用は6.9%増の573億7100万円。このうち事業費は6.5%増の531億9900万円だった。航空機材リース料は機材数の増加や新機材導入、円安により5億8700万円増の61億3800万円だった。整備費はインフレ等に伴う引当金繰入額の増加や円安により、5億7900万円増の81億6700万円となった。空港使用料は保安料の値上げなどにより、5億5600万円増の51億5100万円だった。
人件費は賞与を除き7億9000万円増の102億500万円、減価償却費は4億9600万円増の20億1500万円だった。一方、燃料費・燃料税は政府支援の効果などにより、1億1800万円減の157億100万円となった。
ヘッジ後は、外貨取引の為替レートが1米ドル148.3円、燃料費の為替レートが1ドル159.8円、ドバイ原油価格が1バレル70.6米ドルだった。
7-9月期単体では、純利益が31.3%増の42億6600万円だった。4-6月期は26億3200万円の純損失だったが、7-9月期の黒字により、4-9月期累計では16億3400万円の純利益を確保した。
営業外費用では、7-9月期に5億600万円の為替差損を計上した。6月末の1米ドル162.4円から9月末には157.4円へ円高が進み、保有する外貨建て資産を期末の為替レートで評価替えしたことが主な要因。4-6月期には1億8300万円の為替差益を計上していたため、4-9月期累計の為替差損は3億2300万円となった。また、航空機の予備エンジンを売却してリースバックする取引に伴い、4億6200万円の固定資産売却益を特別利益として計上した。
4-9月期の業績は、事業収益が計画をわずかに上回り、営業費用は計画を約14億円下回ったことで、営業利益などすべての利益指標が計画を上回った。費用の下振れには、整備費など約6億円の期ずれが含まれ、2026年10-12月期から2027年1-3月期にかけて発生する予定。機材計画の更新に伴う整備引当金繰入額の減少や、突発的な修理の減少も費用を押し下げた。
27年3月期予想
2027年3月期通期の業績予想は据え置き、事業収益が2026年3月期比9.4%増の1208億円、営業利益が16.7%減の15億円、経常利益が72.5%減の8億円、純利益は51.2%減の8億円となる見通し。4-9月期の営業利益16億2900万円と純利益16億3400万円は、いずれも通期予想を上回った。営業利益は単純計算で下期が1億2900万円の赤字となるが、業績予想は据え置いた。
事業収益は増加を見込む一方、新機材導入や運航規模拡大による費用増を織り込み、営業利益などは減益を予想する。通期の有償旅客数は7.2%増の857万人、ロードファクターは82.2%を計画している。
為替は1ドル155円、外貨取引のヘッジ後レートは146.1円、ドバイ原油価格は1バレル75ドル、ヘッジ後70.8ドルを前提としている。通期予想に為替差損益は織り込んでいない。
関連リンク
スカイマーク
羽田発着枠
・スカイマーク、羽田枠再配分に備え 27年冬ダイヤから活用視野(26年11月9日)
737-10は27年6月受領へ
・スカイマーク、737-10を27年6月初受領へ 年度内6機(26年11月9日)
スカイマーク
・スカイマーク、顧客満足2年ぶりトップに 首位5回目=JCSI調査(26年10月27日)
・スカイマーク、国内線サーチャージ27年上期導入へ=株主総会(26年6月29日)
決算
・スカイマーク、純損失26億円 737MAX導入費用かさむ=26年4-6月期(26年8月15日)
Comments are closed