 @Aviation_Wire
 Aviation Wire


全日本空輸(ANA/NH)を傘下に持つANAホールディングス(ANAHD、9202)が10月29日に発表した2026年4-9月期(27年3月期第2四半期)連結決算(日本基準)は、純利益が前年同期比11.8%減の670億8600万円だった。国際旅客や国際貨物の需要を取り込み、売上高は17.5%増の1兆3987億3400万円と、上期として過去最高を更新したものの、燃油費などの増加で営業利益は9.7%減の881億6000万円となった。通期業績予想は売上高を1000億円上方修正する一方、営業利益は1500億円で据え置いた。
—記事の概要—
・FSC
・貨物・NCA
・LCC
・財務・為替
・27年3月期予想
・ボーイング機受領遅延
FSC
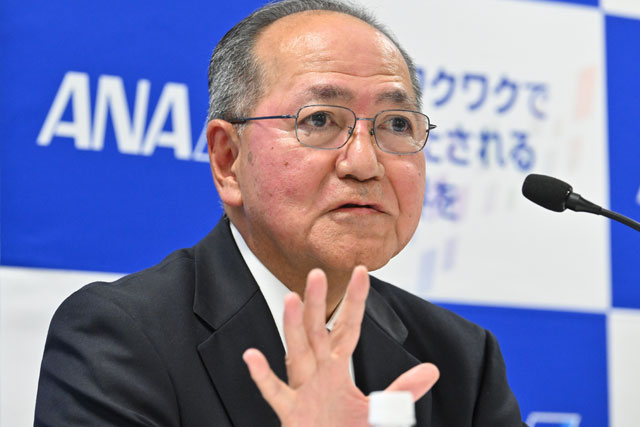
26年4-9月期決算を発表するANAホールディングスの芝田浩二社長=26年10月29日 PHOTO: Tadayuki YOSHIKAWA/Aviation Wire
4-9月期の経常利益は10.0%減の856億8900万円で、増収減益となった。営業費用は前年同期から2178億円増の1兆3105億円となり、営業利益率は1.9ポイント低下し6.3%だった。
7-9月期の3カ月間では、売上高が前年同期から843億円増の7260億円、営業利益は65億円増の673億円となった。4-6月期は営業利益が43.5%減だったが、7-9月期単独では営業増益となった。一方、7-9月期の純利益は54億円減の476億円だった。前年同期には日本貨物航空(NCA/KZ)の買収に伴う負ののれん発生益71億6500万円や投資有価証券売却益などを計上していたが、今期は負ののれん発生益を計上していない。
航空事業の売上高は19.2%増の1兆2892億円、営業利益は15.8%減の801億円だった。航空事業の営業利益は、前年同期を150億円下回ったものの、当初計画の315億円を485億円上回った。国際旅客収入が計画を170億円、ANAとNCAを合わせた国際貨物収入が250億円上回ったことなどが寄与した。市況要因は売上高と営業費用をそれぞれ計画比100億円押し下げ、営業利益への影響は相殺された。
航空事業の営業費用は、前年同期の9867億円から1兆2091億円に増加。内訳は、燃油費・燃料税が1367億円増の3601億円、整備部品・外注費が216億円増の1352億円、外部委託費が165億円増の1760億円、その他が122億円増の1318億円、航空機材賃借費が104億円増の923億円、減価償却費が83億円増の861億円だった。このほか、空港使用料が78億円増の677億円、人件費が57億円増の1268億円、販売費が25億円増の327億円となった。各費用にはNCAの連結期間拡大に伴う増加分を含む。
ANAを中核とするFSC(フルサービス航空会社)のうち、国際旅客収入は21.2%増の4920億円。有償旅客数は8.7%増の467万2000人、座席供給量を示すASK(有効座席キロ)は3.2%増の315億1400万座席キロ、有償旅客を運んだ距離を示すRPK(有償旅客キロ)は7.0%増の262億4200万人キロ、ロードファクター(座席利用率、L/F)は3.0ポイント上昇し83.3%だった。
旅客収入を有償旅客数で割った単価は11.4%上昇し10万5303円、ASKで割ったユニットレベニューは17.5%上昇し15.6円、RPKで割ったイールドは13.3%上昇し18.7円となった。訪日需要や日本発のレジャー需要を取り込み、早期予約の積み上げに加えて高単価の直前需要を獲得した。燃油サーチャージの上昇に伴う需要への影響は、当初の想定より限定的だったという。
国際線の路線ネットワークでは、4月から成田-バンコク線、6月から成田-バンクーバー線などを高需要期に期間増便し、9月からは成田-シンガポール線を増便した。
7-9月期単独の国際旅客収入は22.3%増の2444億円で、単価は18.1%増の10万5855円、イールドは19.2%増の18.9円となった。
国内旅客収入は、1.0%増の3703億円。有償旅客数は前年同期とほぼ同水準の2257万4000人、ASKは1.5%減の230億9200万座席キロ、RPKはほぼ横ばいの181億1300万人キロ、L/Fは1.2ポイント上昇し78.4%だった。単価は0.9%増の1万6407円、ユニットレベニューは2.5%増の16.0円、イールドは1.0%増の20.4円となった。
国内線は、5月19日に導入した新運賃体系への移行後、価格設定や収益管理に課題が生じ、第1四半期の単価は前年同期を2.7%下回っていた。その後は価格設定を見直し、7-9月期の単価は4.2%増の1万7323円と前年同期を上回った。同期間の旅客数は3.2%減の1193万2000人だったが、単価の改善で旅客収入は0.9%増の2067億円となった。ANAHDは下期も単価向上に取り組む方針。
国内線旅客サービスシステムの移行に伴って発生した不具合について、ANAHDの芝田浩二社長は「改善が進んでいる」と説明した。一方、「操作性や画面の応答速度などには引き続き課題があり、改善を続ける」との考えを示した。
国内線事業では、需要減少や燃油費などのコスト上昇に対応するため、供給量の適正化や運賃改善などの構造改革を進める。2027年度の国内線燃油サーチャージ導入に向けた制度設計のほか、アイベックスエアラインズ(IBEX、IBX/FW)との提携により、2029年度をめどにANA便の運航を委託する体制の構築を計画している。
また、ANAHDは29日、エア・ドゥ(ADO/HD)とソラシドエア(SNJ/6J)の共同持株会社リージョナルプラスウイングス(RPW)について、株式交換による完全子会社化に向けた基本合意書を締結した。2027年4月1日の株式交換を予定しているが、年内をめどとする公正取引委員会の審査を経て、最終契約の締結などが条件となる。国内線の事業基盤強化や収益構造の改善を目指す(関連記事)。
貨物・NCA
国際貨物収入は、ANAとNCAの合計で前年同期比78.4%増の2175億円だった。前年同期に含まれるNCAの連結実績は7-9月期の3カ月分で、今期の6カ月分とは単純比較できない。輸送重量は24.9%増の58万7000トン、重量単価は42.8%上昇し1キロ当たり370円となった。半導体などAI関連の高単価需要が旺盛で、北米向け貨物を中心に収入を伸ばした。
輸送能力を示す有効貨物トンキロは26.1%増の54億3500万トンキロ、有償貨物トンキロは28.5%増の32億4100万トンキロとなった。貨物重量利用率は1.1ポイント上昇し59.6%だった。貨物収入を有効貨物トンキロで割ったユニットレベニューは41.5%増の40.0円、有償貨物トンキロで割ったイールドは38.8%増の67.1円となった。
ANA単独の国際貨物収入は34.4%増の1168億円。輸送重量は0.8%減の36万トンだった一方、重量単価は35.4%上昇し1キロ当たり324円となった。国内貨物収入は2.6%増の112億円、輸送重量は3.8%増の13万6000トンだった。
NCAの貨物収入は1007億円、輸送重量は22万7000トン、重量単価は1キロ当たり443円だった。その他収入を含むNCAの収入は1137億円となった。
連結期間がそろう7-9月期単独でも、ANAとNCAの国際貨物収入は36.5%増の1087億円となった。輸送重量は1.1%増の29万6000トン、重量単価は35.0%上昇し1キロ当たり367円で、単価上昇が増収を支えた。
ANAHDは貨物事業の再編を進めており、ANA Cargo、NCA、NCA Japanの3社を2027年4月1日に統合する計画。新ブランドを「ANA Nippon Cargo」とし、海外の販売体制や貨物上屋業務の集約、ANAとNCAの貨物便ネットワークの最適化を進める。統合後の社名は2027年度下期以降に「ANA Nippon Cargo Airlines」へ変更する予定で、関係当局の許認可などにより変更となる可能性がある。2026年度は中東情勢の影響を除き約200億円、2028年度には300億円の統合・シナジー効果を目指す。
LCC
LCC(低コスト航空会社)事業のピーチ・アビエーション(APJ/MM)は、売上高が24.6%増の817億円。有償旅客数は9.4%増の506万2000人、ASKは6.2%増の70億7600万座席キロ、RPKは9.1%増の59億9100万人キロ、L/Fは2.3ポイント上昇し84.7%だった。
付帯収入を含む売上高を旅客数で割った単価は13.8%上昇し1万6150円、ユニットレベニューは17.3%上昇し11.6円、イールドは14.2%上昇し13.6円となった。国内線は国際線から供給量を振り向け、夏休みのレジャー需要を取り込んだほか、国際線では韓国・中国方面を中心に旅客数と単価が伸びた。
路線ネットワークでは、国際線の関西-金浦線、中部-金浦線などを増便し、9月には成田-仁川線を新たに開設した。
7-9月期単独の売上高は26.6%増の460億円、旅客数は9.6%増の264万3000人だった。単価は15.5%上昇し1万7410円、L/Fは1.5ポイント上昇し86.0%となった。
エアージャパン(AJX/NQ)によるAirJapan便は、2026年3月29日に運航を終了した。前年上期に計上していた49億円の収入は今期なくなり、LCC事業はピーチに一本化された。
財務・為替
9月末の有利子負債残高は、3月末から267億円増の1兆1984億円。自己資本比率は1.0ポイント低下し36.7%となった。配当金の支払いや自己株式の取得などにより、自己資本は634億円減の1兆4285億円だった。
営業活動によるキャッシュフローは1360億円の収入、投資活動によるキャッシュフローは有価証券の償還などにより1817億円の収入となった。両者を合計したフリーキャッシュフローは3178億円のプラスだったが、3カ月超の譲渡性預金などを除く実質フリーキャッシュフローは299億円のマイナスだった。
為替と燃油の上期実績は、為替レートが1米ドル160.0円、ドバイ原油が1バレル97.1米ドル、シンガポールケロシンが同160.0米ドルとなった。ANAの燃油ヘッジは国内線の燃油消費量を対象とし、国際線は原則として燃油サーチャージで対応している。
27年3月期予想
2027年3月期の通期連結業績予想は、売上高を従来予想から1000億円上方修正し、2026年3月期比13.0%増の2兆8700億円とした。営業利益は31.0%減の1500億円で据え置き、経常利益は20億円上方修正し36.7%減の1390億円、純利益は30億円上方修正し41.4%減の990億円を見込む。純利益予想には、上期に実施した政策保有株式の売却などの実績を反映した。年間配当予想は普通株式1株当たり60円で変更しなかった。
国際旅客と国際貨物の需要が堅調に推移するとの見通しを反映し、売上高予想を引き上げた。一方、中東情勢の緊迫化を踏まえて下期の燃油市況前提を変更し、燃油費は下期だけで当初計画より約900億円増加する見通し。上期に燃油費が計画を下回った分を含め、通期では燃油費・燃料税の計画を760億円引き上げた。旅客・貨物収入の拡大やコスト管理などで収支への影響を抑え、連結営業利益予想を維持する。
航空事業の営業利益予想は、従来の1500億円から1450億円へ50億円下方修正した。一方、航空関連事業の営業利益予想は40億円上方修正し120億円、旅行事業は10億円上方修正し10億円とした。
為替の下期前提は1米ドル155円から160円に変更。燃油費はドバイ原油が1バレル75米ドルから90米ドル、シンガポールケロシンが90米ドルから150米ドルへ引き上げた。
ボーイング機受領遅延
ANAHDは、ボーイング737-8(737 MAX 8)の受領を12月以降に予定している。今年度第1四半期の発表では10月以降の受領を見込んでいたが、時期が後ろ倒しとなった。
新ビジネスクラス「THE Room FX」を搭載するボーイング787-9型機の国際線新仕様機については、従来11月以降の受領を見込んでいたが、今回の会見では具体的な受領時期を示さなかった。ボーイングと調整を続け、早期受領を目指している。
関連リンク
全日本空輸
IBEX
・ANAとIBEX、国内線の受委託合意 E190-E2で29年度めど(26年7月29日)
・IBEX、CRJ700を29年から退役 受託運航に経営集中(26年7月29日)
機材
・ANA、777Xと737MAX受領遅れ IBEXと提携しE190-E2追加発注(26年7月29日)
・ANA、E190-E2を8機追加発注 最大28機に(26年7月29日)
決算
・ANA、27年3月期純利益43%減960億円予想 26年3月期は過去最高益(26年5月1日)
・ANA、純利益5.8%減760億円 NCA買収で通期上方修正=25年4-9月期(25年11月17日)
Comments are closed